

Sí, puede asegurar una colección de encendedores, y la mayoría de los coleccionistas no aprovechan al máximo una cobertura que ya se ajusta perfectamente a sus necesidades. Ya sea mediante artículos programados, cobertura global, una extensión para propietarios de viviendas o una póliza independiente para objetos de colección, las aseguradoras han creado productos diseñados específicamente para este tipo de conjuntos. Antes de llamar a nadie, siga estos tres pasos en las próximas 24 a 72 horas:
- Fotografíe e inventaríe cada pieza, mostrando el frente, la parte posterior y la marca del fabricante.
- Obtenga una estimación preliminar del valor, aunque sea aproximada, para conocer su exposición total.
- Revise su póliza actual de propietario o inquilino para ver qué dice sobre la inclusión detallada de objetos de colección. La mayoría de los límites para bienes personales no programados son muy inferiores al valor real de una colección importante.
Si lo hace correctamente, podrá beneficiarse de indemnizaciones por valor acordado, cobertura de tránsito y exhibición, y protección automática para nuevas adquisiciones durante un período limitado. Si no lo hace, una reclamación por incendio o robo se convertirá en una negociación sobre recibos que nunca guardó.
Conclusiones clave
Asegurar una colección de encendedores funciona mejor cuando la documentación detallada, la estructura de cobertura adecuada y las indemnizaciones por valor acordado para las piezas más valiosas se establecen antes de que se produzca una pérdida.
| Punto | Detalles |
|---|---|
| El seguro ya está disponible | Los artículos programados, la cobertura global, las extensiones y las pólizas independientes cubren encendedores de colección. |
| Cree primero su inventario | Las fotos, la procedencia y los registros de compra agilizan las reclamaciones y respaldan las negociaciones sobre el valor acordado. |
| Conozca el umbral de tasación | Las tasaciones formales suelen ser obligatorias solo para artículos o conjuntos cuyo valor supere aproximadamente los 25 000 dólares. |
| Registre rápidamente las nuevas adquisiciones | La cobertura automática suele durar hasta 90 días y tiene un límite cercano al 25 % de su límite detallado. |
| Compre pensando en Allurecart | Los encendedores de colección de Allurecart, desde diseños vintage hasta originales, son piezas que merecen documentarse y programarse desde el primer día. |
Recursos que vale la pena compartir con su corredor
- Descripción general del seguro para colecciones personales — Chubb
- Folleto sobre seguros para coleccionistas — CollectInsure
- Seguro para colecciones privadas — AXA XL
Contenidos
- Tipos de seguros que pueden proteger una colección de encendedores
- Cómo valoran las aseguradoras los encendedores de colección y cuándo necesita una tasación
- Qué determina el coste del seguro para colecciones de encendedores
- Cómo crear un sistema de inventario y documentación que resista una reclamación
- Cómo gestionar nuevas adquisiciones sin perder la cobertura
- Cómo contratar una cobertura: corredores, aseguradoras y qué preguntar
- Reclamaciones, exclusiones y cómo proteger su indemnización
- Proteja su colección mientras sigue ampliándola
- Preguntas frecuentes
- Fuentes
Tipos de seguros que pueden proteger una colección de encendedores
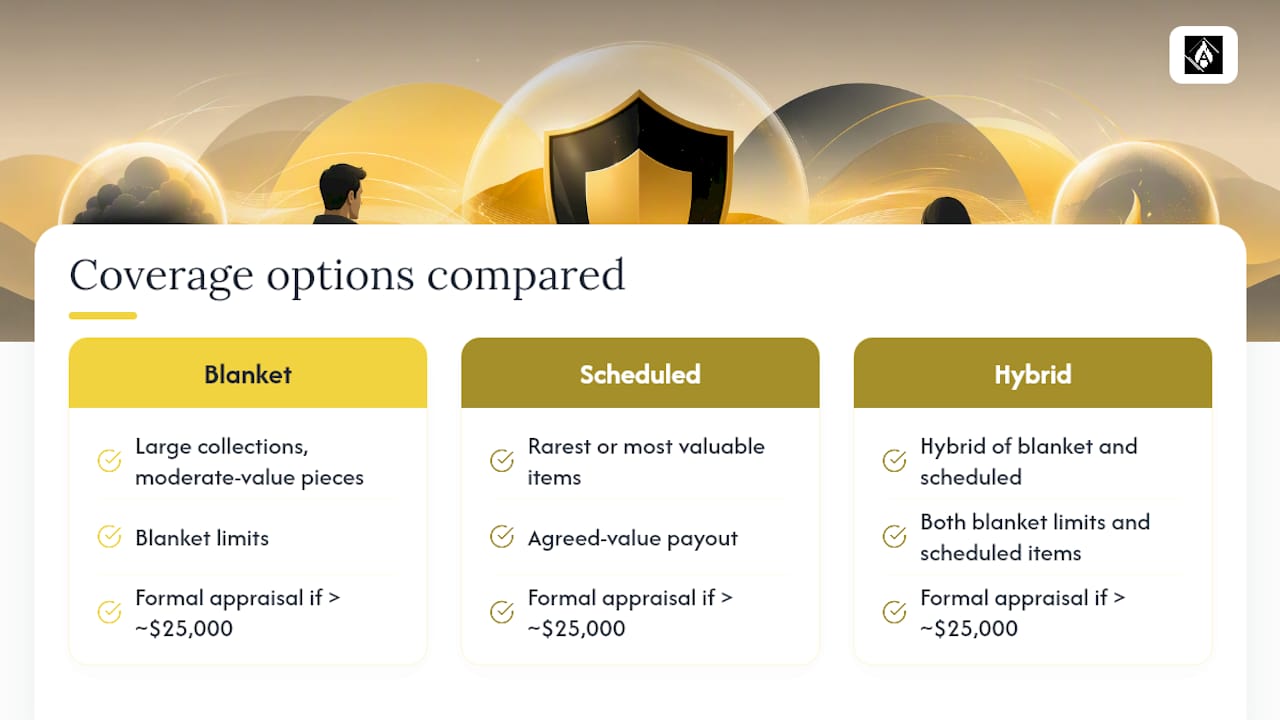
Cuatro estructuras cubren los encendedores de colección, y elegir la adecuada depende de cuántas piezas posee y de cuánto vale cada una. La cobertura programada (detallada) incluye cada encendedor individualmente con su propio valor acordado, lo que resulta ideal para piezas raras o de gran valor cuando se desea una indemnización garantizada en lugar de una negociación. La cobertura global asegura toda la colección bajo un único límite, lo que conviene a los coleccionistas con decenas de piezas modestas y ninguna destacada. Las extensiones o cláusulas adicionales que se añaden a una póliza de propietario de vivienda existente sirven para colecciones más pequeñas, pero suelen tener límites inferiores más bajos y requisitos de tasación más estrictos. Las pólizas especializadas independientes diseñadas para coleccionistas, como el seguro para colecciones personales, combinan opciones globales y programadas en un solo contrato.
La verdadera decisión es entre el valor acordado y el valor de mercado o de reposición. El valor acordado fija el importe de la indemnización antes de que se produzca la pérdida, lo cual es de suma importancia para una pieza vintage descatalogada que no tiene un equivalente claro en el mercado. Las indemnizaciones por valor de mercado o de reposición dependen de por cuánto se vende un artículo similar en el momento de la reclamación, lo que puede perjudicarle si el mercado de segunda mano ha perdido atractivo.
- La cobertura mundial de tránsito y exhibición suele estar incluida de serie.
- Algunas aseguradoras ofrecen opciones con franquicia de 0 dólares en pólizas para coleccionistas.
- Los gestores de reclamaciones especializados comprenden mejor la valoración de los objetos de colección que los peritos generales.
Consejo profesional: Si exhibe piezas en encuentros de coleccionistas o las presta para exposiciones, confirme que la cobertura de tránsito se aplica antes de que el artículo salga de su casa, no después de que le ocurra algo.
Cómo valoran las aseguradoras los encendedores de colección y cuándo necesita una tasación
Tres métodos de valoración determinan cada indemnización, y saber la diferencia antes de presentar una reclamación es más importante que saberlo después. El valor acordado fija un importe en dólares que tanto usted como la aseguradora aceptan por adelantado. El valor de mercado refleja lo que los compradores pagan realmente en la actualidad. El valor de reposición cubre lo que cuesta encontrar hoy un artículo comparable, lo que para una variante rara de Zippo o un diseño original descatalogado podría significar que no hay nada disponible a ningún precio.
Los umbrales de tasación varían según la aseguradora, pero existe un patrón común que exige tasaciones formales solo para artículos o conjuntos cuyo valor supere una cantidad determinada en dólares, a veces alrededor de 25 000 dólares, mientras que todo lo que esté por debajo se rige por su propia documentación y registros de compra. Las aseguradoras especializadas suelen aplicar estas normas de tasación flexibles precisamente para que las colecciones habituales no se vean abrumadas por el papeleo debido a piezas modestas.
- Encendedores individuales cuyo valor se aproxima a las cinco cifras.
- Conjuntos a juego o series de tirada limitada con una demanda creciente en el mercado de segunda mano.
- Cualquier pieza con procedencia documentada vinculada a un fabricante o evento destacado.
Consejo profesional: Elija un tasador con experiencia real en encendedores vintage o artículos relacionados con el tabaco, no un anticuario generalista. La evaluación del estado de los pedernales, bisagras y acabados requiere conocimientos específicos de la categoría.
Qué determina el coste del seguro para colecciones de encendedores
Las primas dependen de unas pocas variables, y comprenderlas le ayuda a negociar en lugar de simplemente aceptar el primer presupuesto. El valor total asegurado establece la base, pero la franquicia que elija, la estructura global o programada, las medidas de seguridad del hogar y la frecuencia con la que viaje o exhiba piezas influyen todas en el importe final.
- El valor total asegurado y cómo se distribuye entre los límites programados y los globales.
- La elección de la franquicia, ya que algunas pólizas para coleccionistas ofrecen opciones de 0 dólares.
- Medidas de seguridad como cajas fuertes, sistemas de alarma y almacenamiento vigilado.
- La frecuencia de tránsito o exhibición pública.
- Los factores de riesgo geográfico, incluidos los índices locales de robo y la exposición a inundaciones.
Programar sus encendedores individuales más caros requiere un poco de trabajo administrativo por adelantado, pero suele reducir los problemas durante la reclamación, ya que el importe de la indemnización ya está acordado en lugar de ser objeto de discusión. Las cláusulas adicionales opcionales para cobertura de tránsito, exhibición o almacenamiento en instalaciones externas añaden un coste modesto, pero cierran las lagunas que deja abierta una póliza global estándar.
Cómo crear un sistema de inventario y documentación que resista una reclamación
Un inventario detallado es el activo más valioso que puede crear para su colección, y no cuesta más que tiempo. Mantener fotos, fechas de adquisición, precios de compra y documentación de procedencia agiliza drásticamente las reclamaciones y le da una verdadera ventaja al negociar el valor acordado con una aseguradora.
Esto es lo que debe incluir cada entrada:
- Fotos de alta resolución desde varios ángulos, incluidas tomas cercanas de las marcas del fabricante y los números de serie.
- Fecha de adquisición, precio de compra y nombre del vendedor.
- Documentos de procedencia o certificados de autenticidad, si existen.
- Notas sobre el estado que incluyan el acabado, el funcionamiento del mecanismo y cualquier reparación.
- Lugar de almacenamiento y recibos originales.
En una hoja de cálculo o aplicación de inventario, registre estos campos para cada artículo: título, fabricante, modelo, número de serie, fecha de adquisición, precio de compra, valor estimado actual, referencia de la tasación, enlace a la foto y notas sobre el estado. Una pieza como un encendedor vintage Camel o un encendedor antiguo de carcasa de bala merece el mismo nivel de documentación que un artículo programado de alta gama, porque las aseguradoras juzgan sus hábitos de registro en toda la colección, no solo en las piezas caras.
Consejo profesional: Añada automáticamente la marca de tiempo a cada foto mediante los metadatos de su teléfono, haga una copia de seguridad de todo el inventario en la nube y guarde una copia impresa en una caja fuerte ignífuga. Un perito de reclamaciones confía más en un registro fechado que en la memoria.
Cómo gestionar nuevas adquisiciones sin perder la cobertura
La mayoría de las pólizas especializadas ofrecen cobertura automática para artículos recién adquiridos durante hasta 90 días, limitada aproximadamente al 25 % de su límite total detallado. Si se le pasa el plazo de notificación, esa nueva pieza quedará sin seguro.
- Notifique las adquisiciones de alto valor a su aseguradora lo antes posible, no en la renovación.
- Utilice una extensión a mitad de período si añade varias piezas a la vez y supera el límite automático.
- Reserve las incorporaciones habituales de menor valor para su revisión anual de la póliza.
Si compra con frecuencia, pregunte a su corredor sobre un aumento temporal del límite en lugar de tener que programar cada artículo individualmente a toda prisa.
Cómo contratar una cobertura: corredores, aseguradoras y qué preguntar
Comience reuniendo su inventario y una valoración preliminar, y luego decida si la cobertura programada o la global se ajusta mejor a su colección. A partir de ahí, solicite presupuestos a al menos dos aseguradoras especializadas o a un corredor que trabaje habitualmente con pólizas para coleccionistas, y compare la redacción línea por línea, no solo el precio.
- Reúna su inventario completo con fotos y valores estimados.
- Obtenga una valoración preliminar o formal según los umbrales de los artículos.
- Decida entre una estructura programada, global o una combinación de ambas.
- Solicite presupuestos a aseguradoras especializadas y corredores independientes.
- Compare el lenguaje de la póliza sobre el valor acordado, las exclusiones y el proceso de reclamación.
Pregunte directamente a cada corredor o aseguradora: ¿Ofrecen indemnizaciones por valor acordado? ¿Qué requiere una tasación formal? ¿La cobertura de tránsito y exhibición está incluida o es un complemento? ¿Qué límites inferiores se aplican al robo o a la desaparición misteriosa? ¿Qué opciones de franquicia existen?
- Una aseguradora especializada para coleccionistas suele tener sentido una vez que su colección supera los pocos miles de dólares en valor o incluye piezas raras.
- Una extensión para propietarios de vivienda puede servir para conjuntos más pequeños y de menor valor, pero revísela cuidadosamente primero para comprobar sus límites inferiores.
Reclamaciones, exclusiones y cómo proteger su indemnización
Cuando presente una reclamación, espere un plazo de notificación, una solicitud de su inventario y recibos, una inspección o revisión del perito y una indemnización basada en el método de valoración que especifique su póliza. Aquí es donde sus hábitos de documentación dan sus frutos directamente.
Preste atención a estas exclusiones y límites habituales:
- Desgaste y deterioro gradual, que la mayoría de las pólizas excluyen por completo.
- Cláusulas de desaparición misteriosa, que algunas aseguradoras limitan o excluyen por completo.
- Exclusiones de tránsito que solo se activan sin previo aviso a la aseguradora.
- Exclusiones de instalaciones de almacenamiento, a menos que haya añadido una cobertura específica para fuera del domicilio.
Consejo profesional: Conserve el embalaje original siempre que pueda, nunca altere ni añada anotaciones a los documentos de procedencia y notifique siempre a su aseguradora antes de enviar una pieza de alto valor a cualquier parte. Esa única llamada telefónica puede marcar la diferencia entre una reclamación cubierta y una denegada.
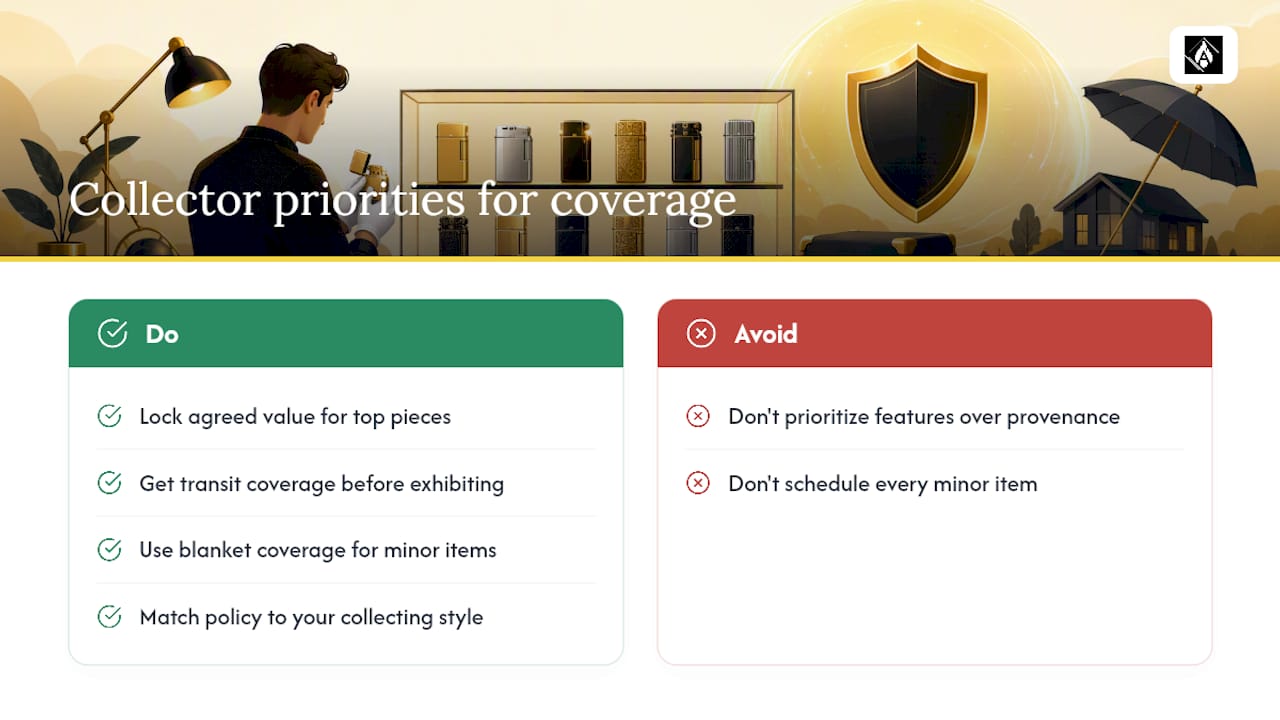
Prioridades de un coleccionista al elegir una cobertura
La prueba del valor y la procedencia importa más que cualquier característica de la póliza. Asegure el valor acordado de sus piezas de primer nivel, obtenga cobertura de tránsito antes de exhibir cualquier cosa y utilice la cobertura global para el resto en lugar de programar cada artículo menor. Adapte su póliza a la forma en que realmente colecciona, ya sea para exhibición, comercio o conservación a largo plazo.
Proteja su colección mientras sigue ampliándola
Crear una colección de encendedores que merezca la pena asegurar suele comenzar con piezas que destacan, no simplemente acumulando. El catálogo de Allurecart abarca desde mecanismos steampunk hasta réplicas de armas de fuego originales y un minimalismo moderno y elegante, ofreciendo a los coleccionistas piezas con verdadero carácter y atractivo de reventa en lugar de artículos genéricos producidos en masa.
Si está documentando una colección para fines de tasación, piezas como el Classic Gold Lighter, el Ace of Spades Lighter o el Camel Vintage Lighter son excelentes incorporaciones que merecen programarse individualmente una vez creado su inventario. Para los coleccionistas que exhiben piezas y necesitan un almacenamiento adecuado entre exposiciones, una vitrina de un especialista como Thor’s Cigar Vault combina bien con el control de la humedad y el polvo para los mecanismos delicados. Explore toda la colección de Allurecart para encontrar su próxima pieza, regístrela, fotográfica y añádala a su póliza antes de que salga de la caja.
Preguntas frecuentes
¿Realmente se puede asegurar una colección de encendedores como si fuera arte o joyería? Sí. Las pólizas especializadas para coleccionistas tratan los encendedores de la misma manera que las monedas, los relojes o el arte: mediante artículos programados, límites globales o una combinación de ambos.
¿Necesito una tasación profesional para cada encendedor que poseo? No. La mayoría de las aseguradoras solo exigen tasaciones formales para artículos cuyo valor supere un umbral establecido, a menudo alrededor de 25 000 dólares por artículo o conjunto, mientras que todo lo que esté por debajo depende de sus propios registros de compra y estado.
¿Qué ocurre si compro una pieza rara a mitad del período de la póliza?
¿Es mejor la cobertura global o programar encendedores individuales? La cobertura global conviene para una gran colección de piezas de valor moderado, mientras que la programación tiene sentido para sus artículos más raros o valiosos, donde desea una indemnización garantizada por valor acordado.
¿Qué queda excluido de la mayoría de las pólizas para encendedores de colección? El desgaste, la desaparición misteriosa en algunos casos y el tránsito o almacenamiento fuera del domicilio no notificados son las lagunas más comunes, así que lea atentamente los límites inferiores de su póliza.
Este artículo proporciona información general y no sustituye el asesoramiento de un asesor financiero cualificado. Consulte a un profesional financiero cualificado sobre sus propias circunstancias antes de actuar en función de cualquier cosa aquí.
Fuentes
- Seguro para colecciones personales — Chubb
- ¿El seguro de propietario de vivienda cubre objetos de colección? — Distinguished
- Folleto sobre seguros para coleccionistas — CollectInsure (febrero de 2025)