

Oui, vous pouvez assurer une collection de briquets, et la plupart des collectionneurs sous-utilisent une couverture qui répond déjà parfaitement à leurs besoins. Qu’il s’agisse d’articles inscrits, d’une couverture globale, d’une extension à une police d’assurance habitation ou d’une police spécifique aux objets de collection, les assureurs ont conçu des produits précisément pour ce type d’ensemble. Avant d’appeler qui que ce soit, effectuez ces trois étapes au cours des 24 à 72 heures qui suivent :
- Photographiez et répertoriez chaque pièce, en montrant l’avant, l’arrière et la marque du fabricant.
- Obtenez une estimation préliminaire de la valeur, même approximative, afin de connaître votre exposition totale.
- Vérifiez ce que prévoit votre police actuelle d’assurance habitation ou locataire concernant l’inventaire détaillé des objets de collection. Les plafonds applicables aux biens personnels non inscrits sont souvent bien inférieurs à la valeur réelle d’une collection sérieuse.
Si vous le faites correctement, vous bénéficierez d’indemnités à valeur convenue, d’une couverture pour le transport et les expositions, ainsi que d’une protection automatique pour les nouvelles acquisitions pendant une période limitée. Si vous négligez ces étapes, une réclamation pour incendie ou vol se transformera en négociation sur des reçus que vous n’avez jamais conservés.
Points clés
L’assurance d’une collection de briquets est plus efficace lorsque la documentation détaillée, la structure de couverture appropriée et les indemnités à valeur convenue pour les pièces les plus importantes sont mises en place avant qu’un sinistre ne survienne.
| Point | Détails |
|---|---|
| L’assurance est disponible dès maintenant | Les articles inscrits, la couverture globale, les extensions et les polices spécifiques couvrent tous les briquets de collection. |
| Établissez d’abord votre inventaire | Les photos, la provenance et les justificatifs d’achat accélèrent le traitement des réclamations et facilitent les négociations sur la valeur convenue. |
| Connaissez le seuil d’évaluation | Les évaluations officielles ne sont généralement exigées que pour les articles ou ensembles dont la valeur dépasse environ 25 000 $. |
| Déclarez rapidement les nouvelles acquisitions | La couverture automatique dure souvent jusqu’à 90 jours et est plafonnée à environ 25 % de votre plafond global pour les articles inventoriés. |
| Gardez Allurecart à l’esprit lors de vos achats | Les briquets de collection d’Allurecart, des modèles vintage aux créations fantaisie, sont des pièces qui méritent d’être documentées et inscrites dès le premier jour. |
Ressources à partager avec votre courtier
- Présentation générale de l’assurance des collections personnelles — Chubb
- Brochure sur l’assurance des collections — CollectInsure
- Assurance des collections privées — AXA XL
Table des matières
- Types d’assurance pouvant protéger une collection de briquets
- Comment les assureurs évaluent les briquets de collection et quand une évaluation est nécessaire
- Les facteurs qui déterminent le coût de l’assurance d’une collection de briquets
- Comment créer un système d’inventaire et de documentation résistant à l’épreuve d’une réclamation
- Comment gérer les nouvelles acquisitions sans perdre la couverture
- Souscrire une couverture : courtiers, assureurs et questions à poser
- Réclamations, exclusions et protection de votre indemnité
- Protégez votre collection tout en continuant à l’agrandir
- Foire aux questions
- Sources
Types d’assurance pouvant protéger une collection de briquets
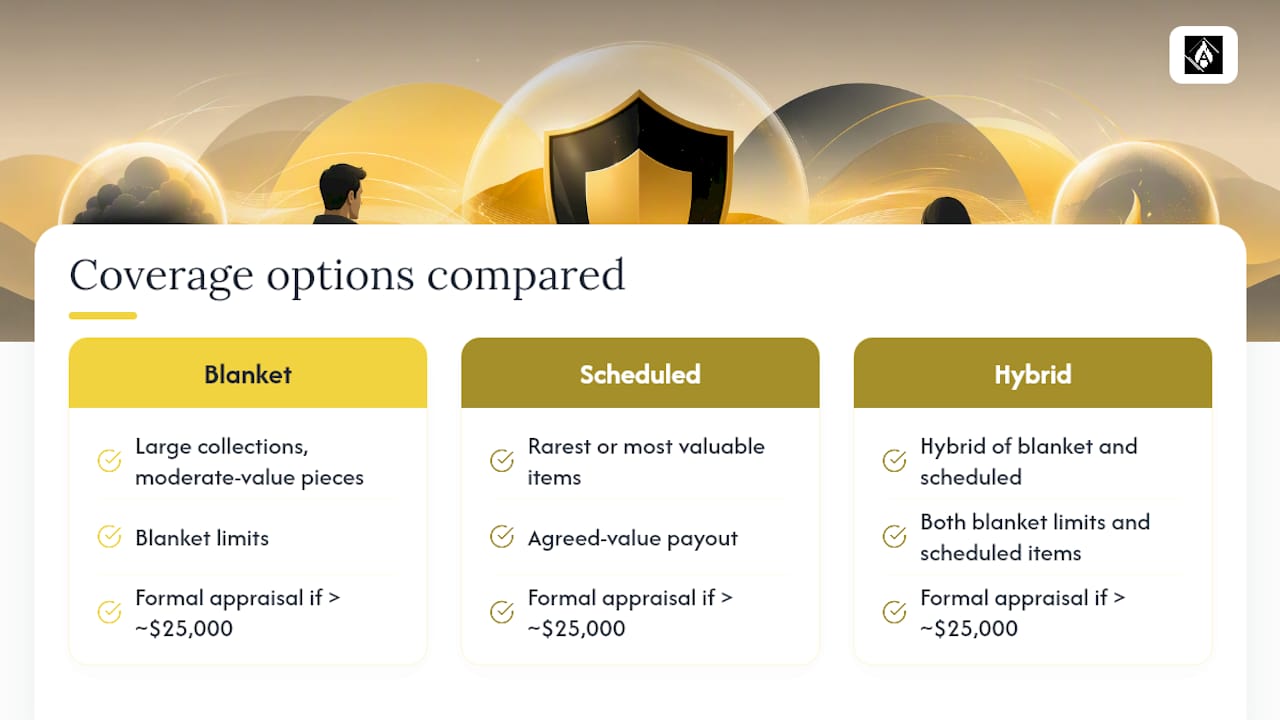
Quatre structures couvrent les briquets de collection, et le choix de la bonne dépend du nombre de pièces que vous possédez et de la valeur de chacune d’entre elles. La couverture d’articles inscrits (inventoriés) répertorie chaque briquet individuellement avec sa propre valeur convenue, ce qui est idéal pour les pièces rares ou de grande valeur pour lesquelles vous souhaitez une indemnité garantie plutôt qu’une négociation. La couverture globale assure l’ensemble de la collection sous un seul plafond, ce qui convient aux collectionneurs possédant des dizaines de pièces modestes sans pièce particulièrement remarquable. Les extensions ou avenants ajoutés à une police d’assurance habitation existante conviennent aux petites collections, mais comportent souvent des plafonds inférieurs et des exigences d’évaluation plus strictes. Les polices spécialisées autonomes conçues pour les collectionneurs, dont l’assurance des collections personnelles, combinent les options globales et d’articles inscrits dans un seul contrat.
La véritable décision consiste à choisir entre la valeur convenue et la valeur marchande ou de remplacement. La valeur convenue fixe le montant de l’indemnité avant qu’un sinistre ne survienne, ce qui est d’une importance capitale pour une pièce vintage dont la production a cessé et pour laquelle il n’existe aucun équivalent comparable sur le marché. Les règlements basés sur la valeur marchande ou de remplacement dépendent du prix de vente d’un article similaire au moment de la réclamation, ce qui peut vous léser si le marché de l’occasion est en baisse.
- La couverture pour le transport et les expositions dans le monde entier est souvent incluse de série.
- Certains assureurs proposent des options sans franchise pour les polices destinées aux collectionneurs.
- Les gestionnaires de réclamations spécialisés comprennent mieux l’évaluation des objets de collection que les experts généralistes.
Conseil d’expert : Si vous exposez des pièces lors de rencontres de collectionneurs ou les prêtez pour des expositions, vérifiez que la couverture de transport s’applique avant que l’article ne quitte votre domicile, et non après qu’un incident lui soit arrivé.
Comment les assureurs évaluent les briquets de collection et quand une évaluation est nécessaire
Trois méthodes d’évaluation déterminent chaque indemnité, et il est plus important de connaître leurs différences avant de déposer une réclamation qu’après. La valeur convenue fixe à l’avance un montant en dollars que vous et l’assureur acceptez mutuellement. La valeur marchande suit ce que les acheteurs paient réellement en ce moment. La valeur de remplacement couvre ce qu’il faut pour trouver aujourd’hui un article comparable, ce qui, pour une variante rare de Zippo ou un modèle fantaisie dont la production a cessé, peut signifier qu’aucun article n’est disponible à quelque prix que ce soit.
Les seuils d’évaluation varient selon l’assureur, mais une pratique courante consiste à n’exiger des évaluations officielles que pour les articles ou ensembles dont la valeur dépasse un montant fixé, parfois autour de 25 000 $, tandis que tout ce qui se situe en dessous repose sur votre propre documentation et vos justificatifs d’achat. Les assureurs spécialisés appliquent généralement ces règles d’évaluation souples précisément pour éviter que les collections courantes ne soient submergées de paperasse pour des pièces modestes.
- Briquets individuels dont la valeur approche les cinq chiffres.
- Ensembles assortis ou séries à tirage limité dont la demande sur le marché de l’occasion augmente.
- Toute pièce dont la provenance documentée est liée à un fabricant ou à un événement notable.
Conseil d’expert : Choisissez un évaluateur ayant une véritable expérience des briquets vintage ou des objets liés au tabagisme, et non un antiquaire généraliste. L’évaluation de l’état des pierres, des charnières et des finitions exige des connaissances propres à cette catégorie.
Les facteurs qui déterminent le coût de l’assurance d’une collection de briquets
Les primes dépendent d’une poignée de variables, et les comprendre vous aide à négocier plutôt qu’à simplement accepter le premier devis. La valeur totale assurée établit la base, mais la franchise que vous choisissez, la structure globale ou par articles inscrits, les mesures de sécurité de votre domicile et la fréquence à laquelle vous voyagez ou exposez des pièces font varier le montant à la hausse ou à la baisse.
- La valeur totale assurée et sa répartition entre les plafonds globaux et ceux des articles inscrits.
- Le choix de la franchise, certaines polices pour collectionneurs proposant des options à 0 $.
- Les dispositifs de sécurité tels que les coffres-forts, les systèmes d’alarme et le stockage surveillé.
- La fréquence des transports ou des expositions publiques.
- Les facteurs de risque géographiques, notamment les taux de vol locaux et l’exposition aux inondations.
Inscrire vos briquets individuels les plus chers ajoute un peu de travail administratif au départ, mais tend à réduire les difficultés lors du traitement d’une réclamation, car le montant de l’indemnité est déjà convenu plutôt que contesté. Les extensions facultatives couvrant le transport, les expositions ou le stockage dans un établissement tiers ajoutent un coût modeste, mais comblent les lacunes laissées par une police globale standard.
Comment créer un système d’inventaire et de documentation résistant à l’épreuve d’une réclamation
Un inventaire détaillé est l’atout le plus précieux que vous puissiez constituer pour votre collection, et il ne coûte que du temps. Conserver des photos, les dates d’acquisition, les prix d’achat et les documents de provenance accélère considérablement le traitement des réclamations et vous donne un véritable levier lors de la négociation de la valeur convenue avec un assureur.
Voici ce qui doit figurer dans chaque fiche :
- Des photos haute résolution sous plusieurs angles, y compris des gros plans des marques du fabricant et des numéros de série.
- La date d’acquisition, le prix d’achat et le nom du vendeur.
- Les documents de provenance ou les certificats d’authenticité, le cas échéant.
- Des remarques sur l’état concernant la finition, le fonctionnement du mécanisme et les éventuelles réparations.
- Le lieu de stockage et les reçus originaux.
Pour un tableur ou une application d’inventaire, suivez ces champs pour chaque article : titre, fabricant, modèle, numéro de série, date d’acquisition, prix d’achat, valeur estimée actuelle, référence de l’évaluation, lien vers la photo et remarques sur l’état. Une pièce comme un briquet vintage Camel ou un briquet vintage en douille de balle mérite le même niveau de documentation qu’un article de grande valeur inscrit, car les assureurs évaluent vos habitudes de tenue de dossiers sur l’ensemble de la collection, et pas seulement sur les pièces les plus chères.
Conseil d’expert : Horodatez automatiquement chaque photo grâce aux métadonnées de votre téléphone, sauvegardez l’inventaire complet dans le cloud et conservez une copie imprimée dans un coffre-fort ignifuge. Un expert en sinistres accordera davantage de crédit à une trace écrite datée qu’à un souvenir.
Comment gérer les nouvelles acquisitions sans perdre la couverture
La plupart des polices spécialisées prolongent la couverture automatique des articles nouvellement acquis jusqu’à 90 jours, plafonnée à environ 25 % de votre plafond global pour les articles inventoriés. Si vous dépassez le délai de déclaration, ce nouvel article restera sans assurance.
- Déclarez au plus vite vos acquisitions de grande valeur à votre assureur, et non au moment du renouvellement.
- Utilisez un avenant en cours d’année si vous ajoutez plusieurs pièces en même temps et dépassez le plafond automatique.
- Réservez les ajouts courants de moindre valeur à votre révision annuelle de police.
Si vous achetez fréquemment, demandez à votre courtier une augmentation temporaire du plafond plutôt que de vous précipiter pour inscrire chaque article individuellement.
Souscrire une couverture : courtiers, assureurs et questions à poser
Commencez par rassembler votre inventaire et une évaluation préliminaire, puis décidez si la couverture par articles inscrits ou la couverture globale convient mieux à votre collection. Ensuite, demandez des devis à au moins deux assureurs spécialisés ou à un courtier qui travaille régulièrement avec des polices pour collectionneurs, et comparez les formulations ligne par ligne, et pas seulement le prix.
- Compilez votre inventaire complet avec des photos et des valeurs estimées.
- Obtenez une évaluation préliminaire ou officielle selon les seuils applicables aux articles.
- Choisissez entre une structure par articles inscrits, une couverture globale ou une combinaison des deux.
- Demandez des devis à des assureurs spécialisés et à des courtiers indépendants.
- Comparez les clauses de la police relatives à la valeur convenue, aux exclusions et au processus de réclamation.
Demandez directement à chaque courtier ou assureur : Proposez-vous des règlements à valeur convenue ? Qu’est-ce qui déclenche l’obligation d’une évaluation officielle ? La couverture pour le transport et les expositions est-elle incluse ou s’ajoute-t-elle en supplément ? Quels plafonds s’appliquent au vol ou à la disparition inexpliquée ? Quelles options de franchise sont disponibles ?
- Une assurance spécialisée pour collectionneurs est généralement judicieuse dès que votre collection atteint quelques milliers de dollars de valeur ou comprend des pièces rares.
- Une extension à une police d’assurance habitation peut convenir aux ensembles plus petits et de moindre valeur, mais vérifiez attentivement ses plafonds au préalable.
Réclamations, exclusions et protection de votre indemnité
Lorsque vous déposez une réclamation, attendez-vous à un délai de déclaration, à une demande de votre inventaire et de vos reçus, à une inspection ou à un examen par un expert, et à un règlement fondé sur la méthode d’évaluation prévue par votre police. C’est là que vos habitudes de documentation portent leurs fruits.
Soyez attentif à ces exclusions et limites courantes :
- L’usure et la détérioration progressive, que la plupart des polices excluent purement et simplement.
- Les clauses relatives à la disparition inexpliquée, que certains assureurs limitent ou excluent entièrement.
- Les exclusions de transport qui ne s’appliquent qu’en l’absence d’avis préalable à l’assureur.
- Les exclusions relatives aux établissements de stockage, à moins que vous n’ayez ajouté une couverture spécifique pour les biens entreposés hors du domicile.
Conseil d’expert : Conservez les emballages d’origine dans la mesure du possible, ne modifiez jamais ni n’annotez les documents de provenance et informez toujours votre assureur avant d’expédier une pièce de grande valeur. Ce simple appel téléphonique peut faire toute la différence entre une réclamation couverte et une réclamation refusée.
Les priorités d’un collectionneur lors du choix d’une couverture
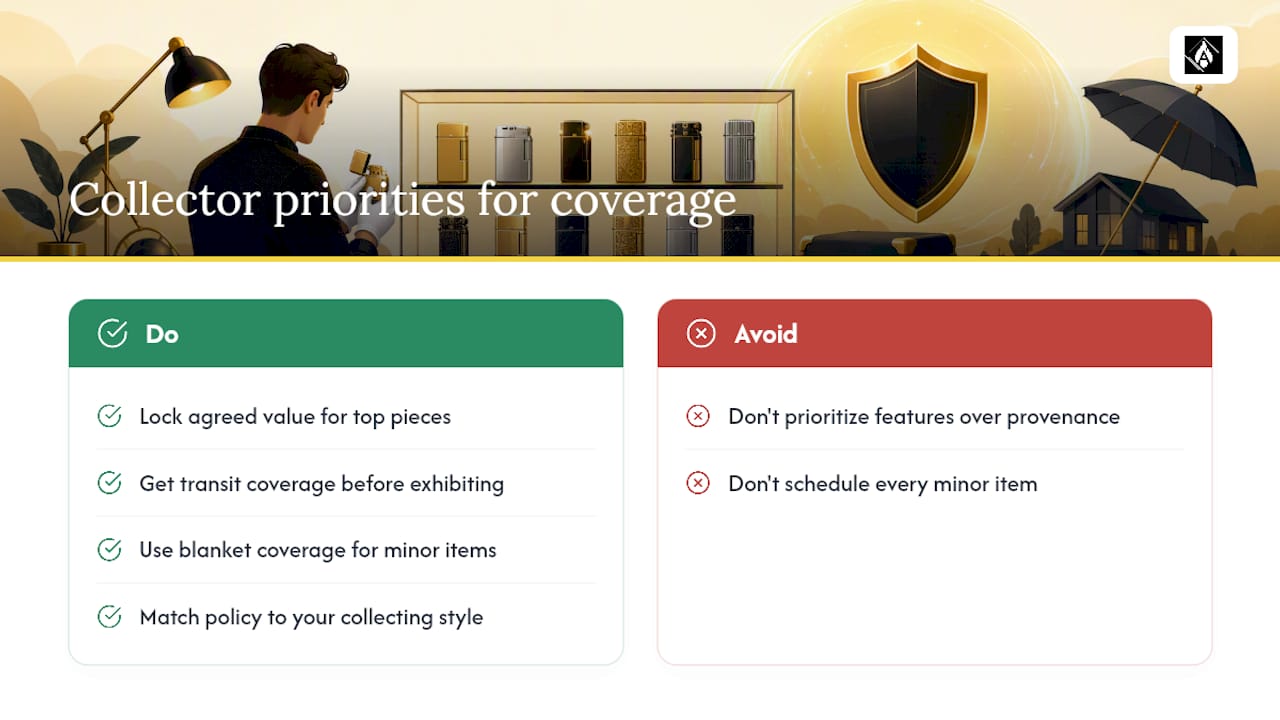
La preuve de la valeur et de la provenance compte plus que toute autre caractéristique de la police. Fixez la valeur convenue de vos pièces les plus importantes, souscrivez une couverture de transport avant d’exposer quoi que ce soit et utilisez la couverture globale pour le reste plutôt que d’inscrire chaque article mineur. Adaptez votre police à votre façon réelle de collectionner, qu’il s’agisse d’exposition, de commerce ou de conservation à long terme.
Protégez votre collection tout en continuant à l’agrandir
Constituer une collection de briquets digne d’être assurée commence généralement par des pièces remarquables, et non par une simple accumulation. Le catalogue d’Allurecart propose des mécanismes steampunk, des répliques d’armes à feu fantaisie et un minimalisme moderne épuré, offrant aux collectionneurs des pièces dotées d’un véritable caractère et d’un potentiel de revente, plutôt que des articles de remplissage produits en série.
Si vous documentez une collection à des fins d’évaluation, des pièces comme le briquet Classic Gold, le briquet Ace of Spades ou le briquet vintage Camel constituent d’excellents ajouts qui méritent d’être inscrits individuellement une fois votre inventaire établi. Pour les collectionneurs qui exposent des pièces et ont besoin d’un stockage approprié entre les expositions, une vitrine proposée par un spécialiste comme Thor’s Cigar Vault s’associe parfaitement à un contrôle de l’humidité et de la poussière pour les mécanismes délicats. Parcourez l’intégralité de la collection Allurecart pour trouver votre prochaine pièce, puis enregistrez-la, photographiez-la et ajoutez-la à votre police avant qu’elle ne quitte son emballage.
Foire aux questions
Peut-on vraiment assurer une collection de briquets comme des œuvres d’art ou des bijoux ? Oui. Les polices spécialisées pour collectionneurs traitent les briquets de la même manière que les pièces de monnaie, les montres ou les œuvres d’art : par des articles inscrits, des plafonds globaux ou une combinaison des deux.
Ai-je besoin d’une évaluation professionnelle pour chaque briquet que je possède ? Non. La plupart des assureurs n’exigent des évaluations officielles que pour les articles dont la valeur dépasse un seuil fixé, souvent autour de 25 000 $ par article ou ensemble, tandis que tout ce qui se situe en dessous repose sur vos propres registres d’achat et d’état.
Que se passe-t-il si j’achète une pièce rare en cours d’année d’assurance ?
La couverture globale ou l’inscription individuelle des briquets est-elle préférable ? La couverture globale convient à une grande collection de pièces de valeur modérée, tandis que l’inscription est judicieuse pour vos articles les plus rares ou les plus précieux, pour lesquels vous souhaitez une indemnité garantie à valeur convenue.
Quelles sont les exclusions courantes des polices pour briquets de collection ? L’usure, la disparition inexpliquée dans certains cas et le transport ou le stockage hors du domicile non déclarés sont les lacunes les plus fréquentes ; lisez donc attentivement les plafonds applicables de votre police.
Cet article fournit des informations générales et ne remplace en aucun cas les conseils d’un conseiller financier qualifié. Consultez un professionnel de la finance qualifié au sujet de votre situation personnelle avant d’agir sur la base de ce qui est présenté ici.
Sources
- Assurance des collections personnelles — Chubb
- L’assurance habitation couvre-t-elle les objets de collection ? — Distinguished
- Brochure sur l’assurance des collections — CollectInsure (février 2025)