

Ja, je kunt een lichtercollectie verzekeren, en de meeste verzamelaars maken onvoldoende gebruik van dekking die al perfect aansluit bij hun behoeften. Of het nu gaat om specifieke items, een algemene dekking, een aanvullende dekking op een woonverzekering of een op zichzelf staande verzamelverzekering, verzekeraars hebben producten ontwikkeld die precies op dit soort assortiment zijn afgestemd. Voordat je iemand belt, onderneem je de komende 24 tot 72 uur de volgende drie stappen:
- Fotografeer en inventariseer elk stuk, van voor- en achterkant tot het merk van de fabrikant.
- Laat een voorlopige waardeschatting maken, ook al is die nog ruw, zodat je weet wat je totale blootstelling is.
- Controleer je huidige woon- of huurverzekering op de regels voor het itemiseren van verzamelobjecten. De meeste dekkingen voor niet-itemiseerde persoonlijke bezittingen liggen ver onder de waarde van een serieuze collectie.
Als je dit goed aanpakt, profiteer je van afspraken over de uitbetaalde waarde, dekking tijdens transport en tentoonstellingen en automatische bescherming voor nieuwe verwerving binnen een beperkte periode. Doe je dit niet, dan verandert een claim wegens brand of diefstal in een onderhandeling over bonnetjes die je nooit hebt bewaard.
Belangrijkste punten
Het verzekeren van een lichtercollectie werkt het beste wanneer gedetailleerde documentatie, de juiste dekkingsstructuur en afspraken over de uitbetaalde waarde voor de belangrijkste stukken samenkomen voordat er schade ontstaat.
| Punt | Details |
|---|---|
| Verzekering is nu beschikbaar | Specifieke items, algemene dekking, aanvullende dekkingen en op zichzelf staande polissen dekken allemaal verzamel-lighters. |
| Stel eerst je inventarisatie op | Foto's, herkomst en aankoopgegevens versnellen claims en ondersteunen onderhandelingen over de afgesproken waarde. |
| Ken je waarderingsdrempel | Formele taxaties worden doorgaans alleen vereist voor items of sets boven ongeveer $25.000. |
| Meld nieuwe verwerving snel | Automatische dekking duurt vaak tot 90 dagen en is beperkt tot ongeveer 25% van je itemiseringslimiet. |
| Houd rekening met Allurecart bij het winkelen | De verzamel-lighters van Allurecart, van vintage tot bijzondere ontwerpen, zijn stukken die vanaf de eerste dag gedocumenteerd en itemiseerd moeten worden. |
Bronnen om met je makelaar te delen
- Overzicht van verzekeringen voor persoonlijke collecties — Chubb
- Brochure over verzamelverzekeringen — CollectInsure
- Verzekering voor particuliere collecties — AXA XL
Inhoudsopgave
- Soorten verzekeringen die een lichtercollectie kunnen beschermen
- Hoe verzekeraars verzamel-lighters waarderen en wanneer je een taxatie nodig hebt
- Wat de kosten van een verzekering voor een lichtercollectie bepaalt
- Een inventarisatiesysteem opbouwen dat een claim doorstaat
- Nieuwe verwerving regelen zonder dekking te verliezen
- Dekking afsluiten: makelaars, verzekeraars en wat je moet vragen
- Claims, uitsluitingen en je uitbetaling beschermen
- Bescherm je collectie terwijl je deze blijft uitbreiden
- Veelgestelde vragen
- Bronnen
Soorten verzekeringen die een lichtercollectie kunnen beschermen
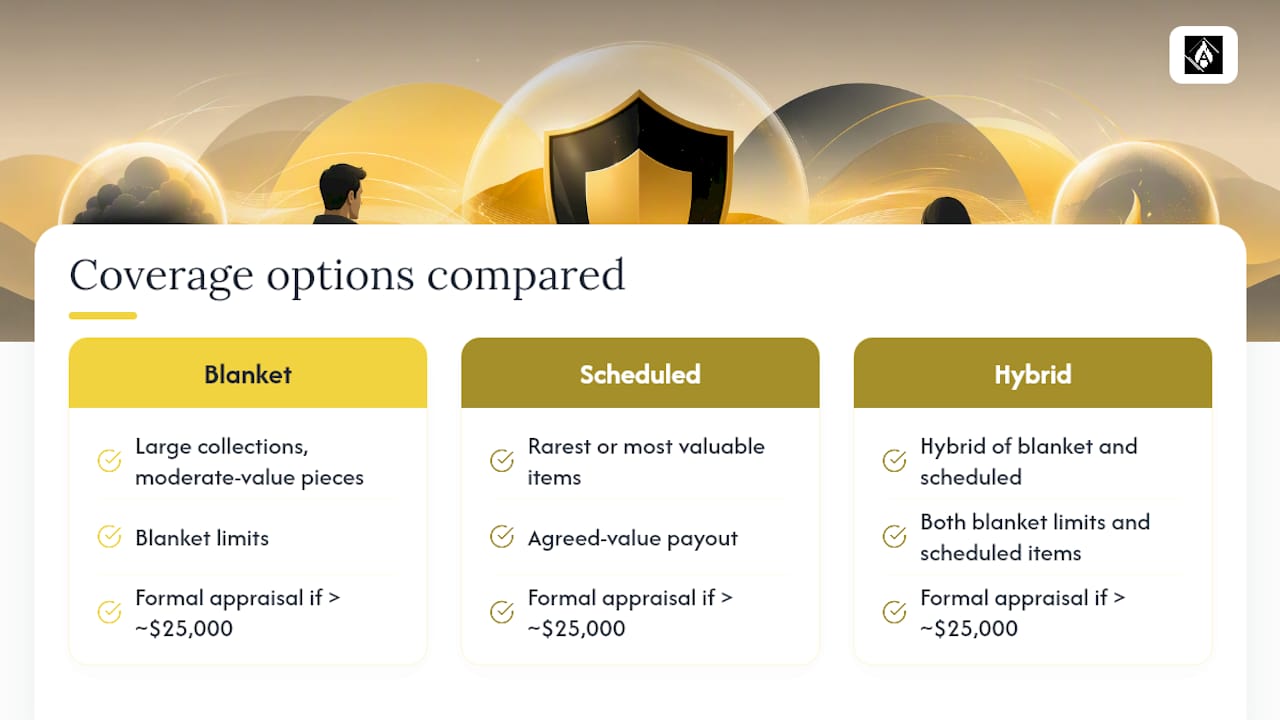
Vier structuren dekken verzamel-lighters, en de juiste kiezen hangt af van hoeveel stukken je hebt en hoeveel een enkel item waard is. Specifieke (itemiserende) dekking vermeldt elke lichter afzonderlijk met een eigen afgesproken waarde, ideaal voor zeldzame of dure stukken waarvoor je een gegarandeerde uitbetaling wilt, geen onderhandeling. Algemene dekking verzekert de hele collectie onder één limiet, wat geschikt is voor verzamelaars met tientallen bescheiden stukken en geen enkel opvallend item. Aanvullende dekkingen of aanvullingen op een bestaande woonverzekering zijn geschikt voor kleinere collecties, maar hebben vaak lagere sublimieten en strengere taxatievereisten. Op zichzelf staande gespecialiseerde polissen, waaronder verzekeringen voor persoonlijke collecties, combineren beide opties in één contract.
De echte beslissing is afgesproken waarde versus markt- of vervangingswaarde. Afgesproken waarde legt een uitbetalingsbedrag vast voordat er schade ontstaat, wat enorm belangrijk is voor een niet meer geproduceerd vintage stuk zonder duidelijke marktvergelijking. Uitbetalingen op basis van markt- of vervangingswaarde hangen af van de prijs van een vergelijkbaar item op het moment van de claim, wat je tekort kan doen als de tweedehandsmarkt is afgekoeld.
- Wereldwijde transport- en tentoonstellingsdekking is vaak standaard.
- Sommige verzekeraars bieden opties met een eigen risico van $0 aan voor verzamelverzekeringen.
- Gespecialiseerde schadebehandelaars begrijpen de waardering van verzamelobjecten beter dan algemene schadebehandelaars.
Tip: Als je stukken toont op verzamelaarsbijeenkomsten of uitleent voor tentoonstellingen, bevestig dan dat de transportdekking van toepassing is voordat het item je huis verlaat, niet nadat er iets met het item is gebeurd.
Hoe verzekeraars verzamel-lighters waarderen en wanneer je een taxatie nodig hebt
Drie waarderingsmethoden bepalen elke uitbetaling, en het verschil kennen voordat je een claim indient, is belangrijker dan het verschil kennen nadat je dat hebt gedaan. Afgesproken waarde legt vooraf een bedrag vast dat zowel jij als de verzekeraar accepteren. Marktwaarde volgt wat kopers op dit moment daadwerkelijk betalen. Vervangingswaarde dekt wat het vandaag kost om een vergelijkbaar item te vinden, wat voor een zeldzame Zippo-variant of een niet meer geproduceerd bijzonder ontwerp kan betekenen dat er voor geen enkele prijs niets beschikbaar is.
Waarderingsdrempels verschillen per verzekeraar, maar een veelvoorkomend patroon vereist alleen formele taxaties boven een vastgesteld bedrag per item of per set, soms rond $25.000, terwijl alles daaronder op je eigen documentatie en aankoopgegevens rust. Gespecialiseerde verzekeraars passen deze soepele taxatieregels specifiek toe zodat gewone collecties niet verdrinken in papierwerk voor bescheiden stukken.
- Enkel lighters met een waarde die de vijfcijferbedragen nadert.
- Bijpassende sets of limited-edition series met een stijgende vraag op de tweedehandsmarkt.
- Elk stuk met gedocumenteerde herkomst die verbonden is aan een bekende maker of gebeurtenis.
Tip: Kies een taxateur met daadwerkelijke ervaring met vintage lighters of rookmemorabilia, geen algemene antiekexpert. De beoordeling van de conditie van vuurstenen, scharnieren en afwerking vereist specifieke kennis van de categorie.
Wat de kosten van een verzekering voor een lichtercollectie bepaalt
Premies worden bepaald door een handvol variabelen, en deze begrijpen helpt je te onderhandelen in plaats van alleen de eerste offerte te accepteren. De totale verzekerde waarde vormt de basis, maar het eigen risico dat je kiest, de algemene versus specifieke structuur, beveiligingsmaatregelen voor je huis en hoe vaak je reist of stukken tentoonstelt, beïnvloeden allemaal het bedrag.
- Totale verzekerde waarde en hoe deze wordt verdeeld over specifieke versus algemene limieten.
- Keuze van het eigen risico, waarbij sommige verzamelverzekeringen opties met $0 aanbieden.
- Beveiligingsvoorzieningen zoals kluizen, alarmsystemen en bewaakte opslag.
- Frequentie van transport of publieke tentoonstellingen.
- Geografische risicofactoren, waaronder lokale diefstallen en overstromingsgevaar.
Je duurste lighters afzonderlijk itemiseren brengt vooraf wat administratief werk met zich mee, maar vermindert later de frictie bij een claim, omdat het uitbetalingsbedrag al is afgesproken in plaats van ter discussie gesteld. Optionele aanvullende dekkingen voor transport, tentoonstellingen of opslag in een externe faciliteit voegen een bescheiden kostenpost toe, maar dichten de gaten die een standaard algemene dekking openlaat.
Een inventarisatiesysteem opbouwen dat een claim doorstaat
Een gedetailleerde inventarisatie is het meest waardevolle bezit dat je voor je collectie kunt opbouwen, en het kost niets anders dan tijd. Het bijhouden van foto's, verwervingsdata, aankoopprijzen en herkomstdocumentatie versnelt claims aanzienlijk en geeft je echt gewicht in de onderhandeling over de afgesproken waarde met een verzekeraar.
Dit hoort in elke vermelding:
- Foto's met hoge resolutie vanuit meerdere hoeken, inclusief close-ups van merktekens en serienummers.
- Verwervingsdatum, aankoopprijs en naam van de verkoper.
- Herkomstdocumenten of certificaten van echtheid, indien aanwezig.
- Opmerkingen over de conditie, waaronder afwerking, werking van het mechanisme en eventuele reparaties.
- Opslaglocatie en originele bonnetjes.
Voor een spreadsheet of inventarisatie-app houd je deze velden per item bij: titel, maker, model, serienummer, verwervingsdatum, aankoopprijs, huidige geschatte waarde, taxatieverwijzing, fotolink en opmerkingen over de conditie. Een stuk zoals een Camel Vintage Lighter of een Vintage Antique Bullet Shell Lighter verdient hetzelfde niveau van documentatie als een hoogwaardig itemiseerd item, omdat verzekeraars je gewoontes op het gebied van recordbeheer over de hele collectie beoordelen, niet alleen over de dure stukken.
Tip: Voeg automatisch een tijdstempel toe aan elke foto via de metadata van je telefoon, maak een volledige back-up van de inventarisatie in de cloud en bewaar één geprinte kopie in een vuurvaste kluis. Een schadebehandelaar vertrouwt een gedateerd papieren spoor meer dan een herinnering.
Nieuwe verwerving regelen zonder dekking te verliezen
De meeste gespecialiseerde polissen bieden automatische dekking voor nieuw verworven items voor maximaal 90 dagen, beperkt tot ongeveer 25% van je totale itemiseringslimiet. Mis je de meldtermijn, dan blijft dat nieuwe stuk onverzekerd.
- Meld waardevolle verwerving zo snel mogelijk bij je verzekeraar, niet pas bij de verlenging.
- Gebruik een aanvullende dekking halverwege de looptijd als je meerdere stukken tegelijk toevoegt en de automatische limiet overschrijdt.
- Bewaar routineveranderingen met lagere waarden voor je jaarlijkse polisbeoordeling.
Als je vaak koopt, vraag je makelaar naar een tijdelijke verhoging van de limiet in plaats van elk item afzonderlijk te itemiseren.
Dekking afsluiten: makelaars, verzekeraars en wat je moet vragen
Begin met het verzamelen van je inventarisatie en een voorlopige waardebepaling, en beslis vervolgens of specifieke dekking of algemene dekking beter bij je collectie past. Vraag vervolgens offertes aan bij minstens twee gespecialiseerde verzekeraars of een makelaar die regelmatig met verzamelverzekeringen werkt, en vergelijk de bepalingen regel voor regel, niet alleen de prijs.
- Stel je volledige inventarisatie samen met foto's en geschatte waarden.
- Laat een voorlopige of formele waardebepaling maken, afhankelijk van de drempels voor items.
- Beslis je voor een specifieke, algemene of gemengde structuur.
- Vraag offertes aan bij gespecialiseerde verzekeraars en onafhankelijke makelaars.
- Vergelijk de polisvoorwaarden voor afgesproken waarde, uitsluitingen en het claimproces.
Vraag elke makelaar of verzekeraar rechtstreeks: Bieden jullie afspraken over de uitbetaalde waarde aan? Wat is de aanleiding voor een formele taxatievereiste? Is transport- en tentoonstellingsdekking inbegrepen of een aanvulling? Welke sublimieten gelden voor diefstal of mysterieuze verdwijning? Welke eigen risico-opties zijn er?
- Een gespecialiseerde verzamelverzekeraar is meestal verstandig zodra je collectie een waarde van enkele duizend dollar overstijgt of zeldzame stukken bevat.
- Een aanvullende dekking op een woonverzekering kan werken voor kleinere, minder waardevolle assortimenten, maar controleer eerst de sublimieten zorgvuldig.
Claims, uitsluitingen en je uitbetaling beschermen
Wanneer je een claim indient, kun je een meldtermijn, een verzoek om je inventarisatie en bonnetjes, een inspectie of beoordeling door een schadebehandelaar en een uitbetaling op basis van de waarderingsmethode die je polis voorschrijft verwachten. Hier verdienen je gewoontes op het gebied van documentatie hun geld.
Let op deze veelvoorkomende uitsluitingen en limieten:
- Slijtage en geleidelijke achteruitgang, die de meeste polissen volledig uitsluiten.
- Clausules voor mysterieuze verdwijning, die sommige verzekeraars beperken of volledig uitsluiten.
- Transportuitsluitingen die alleen van toepassing zijn zonder voorafgaande kennisgeving aan de verzekeraar.
- Uitsluitingen voor opslagfaciliteiten, tenzij je specifieke dekking voor locaties buiten je eigen woning hebt toegevoegd.
Tip: Bewaar originele verpakkingen waar mogelijk, pas herkomstdocumenten nooit aan of voeg er geen aantekeningen aan toe, en informeer je verzekeraar altijd voordat je een waardevol stuk ergens naartoe stuurt. Dat ene telefoontje kan het verschil maken tussen een gedekte claim en een afgewezen claim.
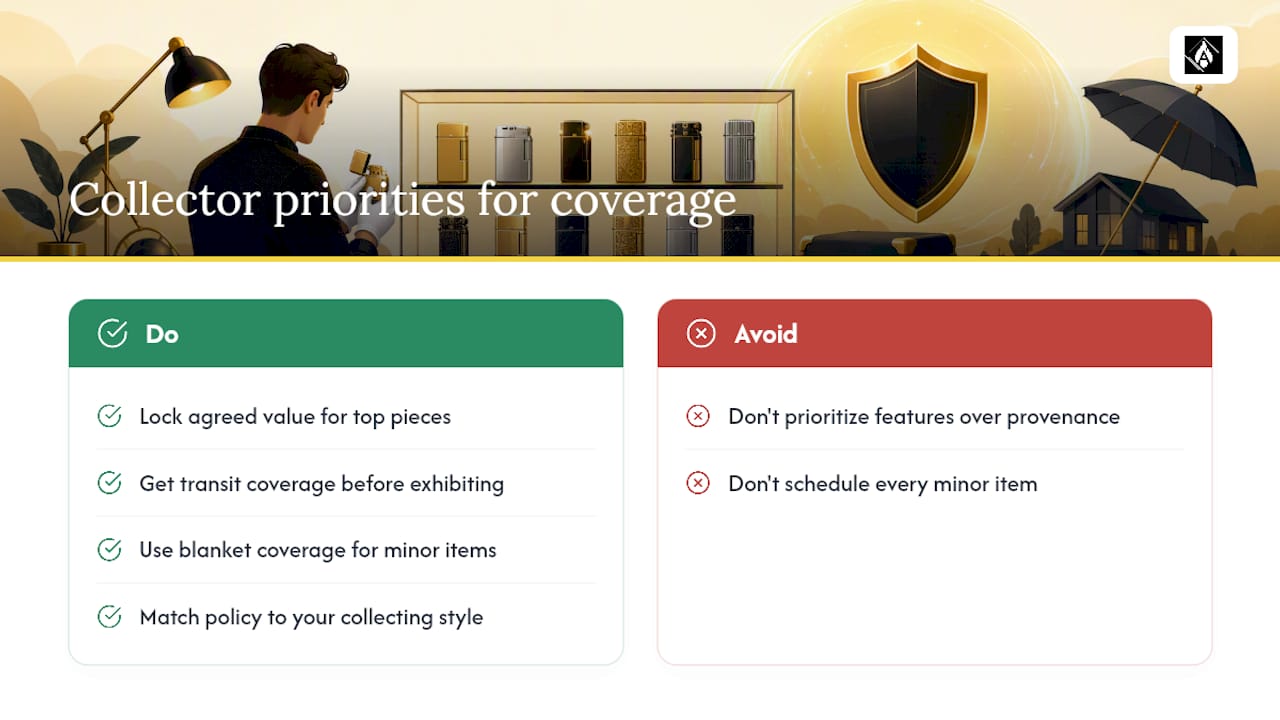
Prioriteiten van een verzamelaar bij het kiezen van dekking
Bewijs van waarde en herkomst is belangrijker dan elke polisvoorziening. Leg de afgesproken waarde vast voor je topstukken, sluit transportdekking af voordat je iets tentoonstelt, en gebruik algemene dekking voor de rest in plaats van elk klein item afzonderlijk te itemiseren. Stem je polis af op hoe je daadwerkelijk verzamelt, of dat nu voor tentoonstelling, handel of langdurig bezit is.
Bescherm je collectie terwijl je deze blijft uitbreiden
Het opbouwen van een lichtercollectie die het verzekeren waard is, begint meestal met stukken die opvallen, niet met het verzamelen van alles wat voorbijkomt. Het assortiment van Allurecart varieert van steampunkmechanismen tot replica's van bijzondere vuurwapens en strak modern minimalisme, waardoor verzamelaars stukken met echt karakter en doorverkooppotentieel krijgen in plaats van massaal geproduceerde vulstukken.
Als je een collectie documenteert voor taxatie, zijn stukken zoals de Classic Gold Lighter, de Ace of Spades Lighter of de Camel Vintage Lighter waardevolle toevoegingen die je afzonderlijk kunt itemiseren zodra je inventarisatie is voltooid. Voor verzamelaars die stukken tentoonstellen en tussen de tentoonstellingen behoefte hebben aan een goede opslag, past een vitrinekast van een specialist zoals Thor’s Cigar Vault goed bij vocht- en stofbeheersing voor delicate mechanismen. Bekijk de volledige Allurecart-collectie om je volgende stuk te vinden, leg het vervolgens vast, fotografeer het en voeg het toe aan je polis voordat het de doos verlaat.
Veelgestelde vragen
Kun je een lichtercollectie echt verzekeren zoals kunst of sieraden? Ja. Gespecialiseerde verzamelverzekeringen behandelen lighters op dezelfde manier als munten, horloges of kunst: via specifieke items, algemene limieten of een combinatie van beide.
Moet ik voor elke lichter die ik bezit een professionele taxatie laten maken? Nee. De meeste verzekeraars vereisen alleen formele taxaties boven een vastgesteld bedrag, vaak rond $25.000 per item of set, terwijl alles daaronder rust op je eigen aankoop- en conditiedocumentatie.
Wat gebeurt er als ik halverwege de looptijd van mijn polis een zeldzaam stuk koop?
Is algemene dekking of het afzonderlijk itemiseren van lighters beter? Algemene dekking is geschikt voor een grote collectie van stukken met een gematigde waarde, terwijl itemiseren zinvol is voor je zeldzaamste of meest waardevolle items waarvoor je een gegarandeerde uitbetaling op basis van de afgesproken waarde wilt.
Wat is uitgesloten van de meeste verzamel-lightersverzekeringen? Slijtage, in sommige gevallen mysterieuze verdwijning en niet gemelde transport of opslag op een externe locatie zijn de meest voorkomende gaten, dus lees de sublimieten van je polis goed door.
Dit artikel bevat algemene informatie en is geen vervanging van advies van een gekwalificeerde financiële adviseur. Raadpleeg een gekwalificeerde financiële professional over je eigen omstandigheden voordat je actie onderneemt op basis van de informatie hier.
Bronnen
- Verzekering voor persoonlijke collecties — Chubb
- Dekken woonverzekeringen verzamelobjecten? — Distinguished
- Brochure over verzamelverzekeringen — CollectInsure (februari 2025)